ساخت صورت جریان نقدی در اکسل
ساخت صورت جریان نقدی در اکسل : چرا باید جریان نقدی کسبوکار را کنترل کنیم؟...
فهرست مطالب در این مقاله:
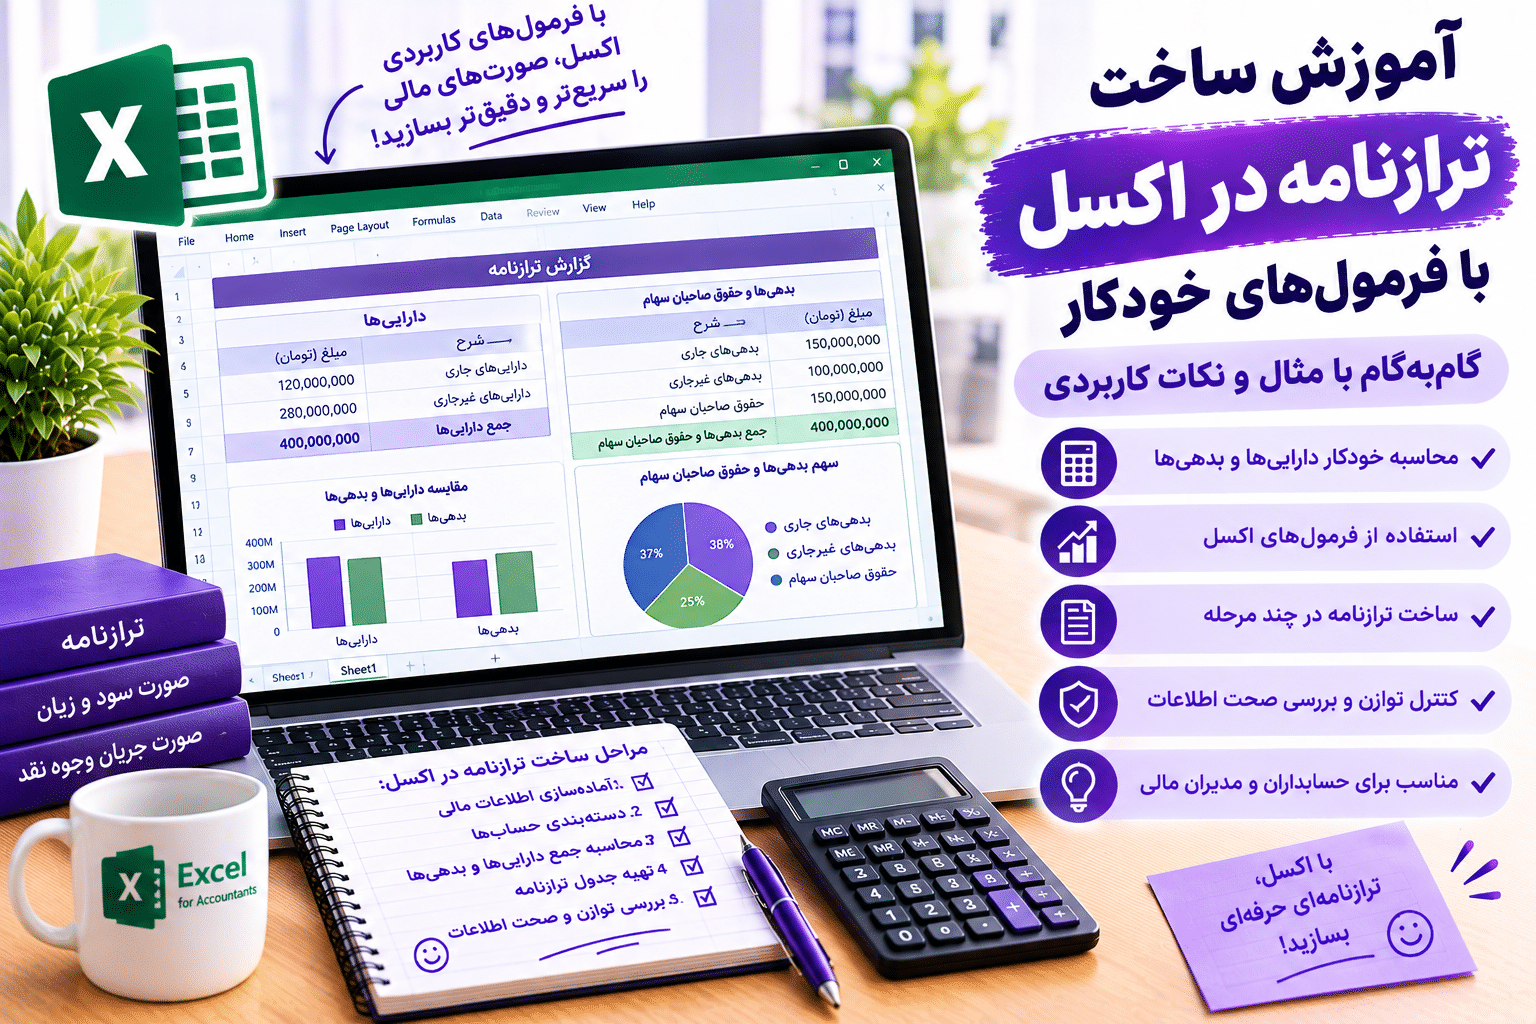
ساخت ترازنامه در اکسل : ترازنامه یکی از مهمترین گزارشهای مالی هر کسبوکار است. این گزارش نشان میدهد یک واحد اقتصادی در یک تاریخ مشخص چه میزان دارایی دارد، چه مقدار بدهکار است و چه میزان از منابع مالی آن متعلق به صاحبان کسبوکار است.
تهیه ترازنامه در اکسل به شما کمک میکند اطلاعات مالی را منظم دستهبندی کنید، جمع داراییها و بدهیها را بهصورت خودکار به دست آورید و از طریق یک فرمول ساده، تراز بودن گزارش را کنترل کنید.
در این مقاله از excelrecord.ir، مراحل ساخت یک ترازنامه کاربردی را از طراحی جدول حسابها تا محاسبه خودکار جمع داراییها، بدهیها و حقوق مالکانه بررسی میکنیم.
ترازنامه یا صورت وضعیت مالی، گزارشی است که وضعیت داراییها، بدهیها و حقوق مالکانه یک واحد اقتصادی را در یک تاریخ مشخص نمایش میدهد.
برخلاف صورت سود و زیان که عملکرد مالی را طی یک دوره نشان میدهد، ترازنامه تصویری از وضعیت مالی در یک مقطع زمانی ارائه میکند؛ برای مثال در پایان ماه، پایان فصل یا پایان سال مالی.
معادله اصلی ترازنامه به شکل زیر است:
داراییها = بدهیها + حقوق مالکانه
به زبان ساده، منابع اقتصادی یک کسبوکار از دو محل تأمین شدهاند: بدهی به اشخاص و سازمانهای دیگر، و منابع متعلق به مالکان.
اگر جمع داراییها با مجموع بدهیها و حقوق مالکانه برابر نباشد، باید اطلاعات یا محاسبات حسابداری بررسی شوند.
برای ساخت ترازنامه در اکسل ابتدا باید بدانید چه گروههایی در این گزارش قرار میگیرند.
دارایی منابع اقتصادی تحت کنترل واحد تجاری است که انتظار میرود منافع اقتصادی ایجاد کند.
داراییها معمولاً به دو گروه اصلی تقسیم میشوند:
داراییهای جاری:
اقلامی که انتظار میرود در چرخه عملیاتی عادی یا در کوتاهمدت به وجه نقد تبدیل شوند یا مصرف شوند. نمونهها:
داراییهای غیرجاری:
داراییهایی که برای استفاده بلندمدت در کسبوکار نگهداری میشوند؛ مانند:
توجه کنید که در ترازنامه معمولاً دارایی ثابت مشهود پس از کسر استهلاک انباشته نمایش داده میشود.
بدهیها تعهدات مالی واحد تجاری در برابر اشخاص یا سازمانهای دیگر هستند.
بدهیهای جاری:
تعهداتی که انتظار میرود در چرخه عملیاتی یا کوتاهمدت تسویه شوند، مانند:
بدهیهای غیرجاری:
تعهداتی که سررسید یا تسویه آنها بلندمدت است؛ مانند وامهای بلندمدت.
حقوق مالکانه نشاندهنده سهم صاحبان کسبوکار از خالص داراییهای واحد اقتصادی است.
برخی اقلام متداول آن عبارتاند از:
در شرکتها، نحوه طبقهبندی و نمایش این اقلام باید مطابق ساختار حسابداری و الزامات گزارشگری مربوط باشد.
یک فایل اکسل جدید بسازید و سه شیت با نامهای زیر ایجاد کنید:
این تفکیک باعث میشود اطلاعات ورودی از گزارش نهایی جدا باشند و اصلاح دادهها سادهتر انجام شود.
در شیت «لیست حسابها» جدولی با ستونهای زیر ایجاد کنید:
| کد حساب | عنوان حساب | گروه اصلی | زیرگروه |
|---|---|---|---|
| 101 | صندوق | دارایی | جاری |
| 102 | بانک | دارایی | جاری |
| 103 | حسابهای دریافتنی | دارایی | جاری |
| 104 | موجودی کالا | دارایی | جاری |
| 201 | حسابهای پرداختنی | بدهی | جاری |
| 202 | وام بلندمدت | بدهی | غیرجاری |
| 301 | سرمایه | حقوق مالکانه | سرمایه |
| 302 | سود انباشته | حقوق مالکانه | سود انباشته |
| 401 | تجهیزات | دارایی | غیرجاری |
| 402 | استهلاک انباشته تجهیزات | کاهنده دارایی | غیرجاری |
این جدول صرفاً نمونهای ساده برای آموزش است. در فایل واقعی، کدینگ حسابها باید با ساختار حسابداری کسبوکار شما هماهنگ باشد.
محدوده جدول را انتخاب کنید و با Ctrl + T آن را به Excel Table تبدیل کنید. نام جدول را Accounts قرار دهید.
در شیت «مانده حسابها» اطلاعات مانده حسابها را وارد کنید.
ساختار پیشنهادی:
| کد حساب | عنوان حساب | مانده بدهکار | مانده بستانکار |
|---|---|---|---|
| 101 | صندوق | ۱۵٬۰۰۰٬۰۰۰ | ۰ |
| 102 | بانک | ۸۵٬۰۰۰٬۰۰۰ | ۰ |
| 103 | حسابهای دریافتنی | ۳۰٬۰۰۰٬۰۰۰ | ۰ |
| 104 | موجودی کالا | ۵۰٬۰۰۰٬۰۰۰ | ۰ |
| 201 | حسابهای پرداختنی | ۰ | ۲۵٬۰۰۰٬۰۰۰ |
| 202 | وام بلندمدت | ۰ | ۴۰٬۰۰۰٬۰۰۰ |
| 301 | سرمایه | ۰ | ۱۰۰٬۰۰۰٬۰۰۰ |
| 302 | سود انباشته | ۰ | ۲۰٬۰۰۰٬۰۰۰ |
| 401 | تجهیزات | ۶۰٬۰۰۰٬۰۰۰ | ۰ |
| 402 | استهلاک انباشته تجهیزات | ۰ | ۱۰٬۰۰۰٬۰۰۰ |
مبالغ جدول به تومان هستند و برای نمایش روش محاسبه انتخاب شدهاند.
در این مثال، حسابهای دارای مانده بدهکار و بستانکار به شکل جداگانه ثبت شدهاند. در فایل واقعی بهتر است ماندهها از تراز آزمایشی اصلاحشده و اطلاعات حسابداری معتبر استخراج شوند.
در شیت «ترازنامه» عنوان گزارش و تاریخ تهیه آن را درج کنید.
برای مثال:
ترازنامه شرکت نمونه در تاریخ ۱۴۰۵/۰۷/۳۰
سپس ساختار گزارش را به شکل زیر بسازید:
| شرح | مبلغ |
|---|---|
| داراییهای جاری | محاسبه شود |
| داراییهای غیرجاری | محاسبه شود |
| جمع داراییها | محاسبه شود |
| بدهیهای جاری | محاسبه شود |
| بدهیهای غیرجاری | محاسبه شود |
| جمع بدهیها | محاسبه شود |
| حقوق مالکانه | محاسبه شود |
| جمع بدهیها و حقوق مالکانه | محاسبه شود |
| اختلاف تراز | محاسبه شود |
برای خوانایی بهتر، داراییها را در بخش اول، بدهیها را در بخش دوم و حقوق مالکانه را در بخش سوم قرار دهید.
حالا نوبت به مهمترین قسمت آموزش میرسد: محاسبه مبالغ با فرمول.
فرض میکنیم اطلاعات مانده حسابها در یک Excel Table به نام Balances ذخیره شده است و ستونهای آن عبارتاند از:
کد حسابعنوان حسابمانده بدهکارمانده بستانکارگروه اصلیزیرگروهاگر نام ستونها یا جدول شما متفاوت است، باید نامهای داخل فرمول را مطابق فایل خود تغییر دهید.
برای جمع کردن مانده بدهکار حسابهایی که گروه اصلی آنها «دارایی» و زیرگروه آنها «جاری» است، میتوانید از فرمول زیر استفاده کنید:
=SUMIFS(Balances[مانده بدهکار],
Balances[گروه اصلی],"دارایی",
Balances[زیرگروه],"جاری")
این فرمول مانده بدهکار تمام حسابهای دارایی جاری را جمع میکند.
=SUMIFS(Balances[مانده بدهکار],
Balances[گروه اصلی],"دارایی",
Balances[زیرگروه],"غیرجاری")
در مثال ما، تجهیزات ۶۰ میلیون تومان است؛ اما باید استهلاک انباشته از آن کسر شود.
استهلاک انباشته ماهیت کاهنده دارایی دارد و معمولاً مانده بستانکار آن از بهای تمامشده دارایی مربوط کسر میشود.
برای نمونه:
=60000000-10000000ارزش دفتری تجهیزات در این مثال برابر با ۵۰ میلیون تومان خواهد بود.
در فایل حرفهای بهتر است استهلاک انباشته به حساب دارایی مربوط متصل شود تا در صورت وجود چند دارایی، مبلغ هرکدام بهدرستی کسر شود.
=SUMIFS(Balances[مانده بستانکار],
Balances[گروه اصلی],"بدهی",
Balances[زیرگروه],"جاری")=SUMIFS(Balances[مانده بستانکار],
Balances[گروه اصلی],"بدهی",
Balances[زیرگروه],"غیرجاری")در این مثال، سرمایه و سود انباشته هر دو مانده بستانکار دارند. بنابراین میتوان آنها را جمع کرد:
=SUMIFS(Balances[مانده بستانکار],
Balances[گروه اصلی],"حقوق مالکانه")
در گزارش واقعی، باید حسابهای کاهنده حقوق مالکانه و زیان انباشته نیز با علامت و طبقهبندی درست لحاظ شوند.
اگر دارایی جاری در سلول B2 و دارایی غیرجاری خالص در سلول B3 باشد:
=SUM(B2:B3)اگر جمع بدهیها در B6 و حقوق مالکانه در B7 باشد:
=SUM(B6:B7)یکی از مهمترین کنترلهای ترازنامه، بررسی برابری داراییها با بدهیها و حقوق مالکانه است.
اگر جمع داراییها در B4 و جمع بدهیها و حقوق مالکانه در B8 باشد:
=B4-B8اگر نتیجه صفر باشد، گزارش از نظر معادله اصلی ترازنامه تراز است.
برای نمایش پیام خودکار میتوانید بنویسید:
=IF(B4=B8,"تراز است","نیاز به بررسی")برای جلوگیری از اختلافهای بسیار کوچک ناشی از اعشار، بهتر است از کنترل با تلورانس استفاده کنید:
=IF(ABS(B4-B8)<1,"تراز است","نیاز به بررسی")در این نمونه، اختلاف کمتر از یک واحد پولی قابل چشمپوشی در نظر گرفته شده است؛ مقدار مناسب تلورانس را با توجه به واحد پول و دقت فایل تعیین کنید.
با استفاده از دادههای نمونه، ترازنامه به شکل زیر خواهد بود:
| شرح | مبلغ (تومان) |
|---|---|
| صندوق | ۱۵٬۰۰۰٬۰۰۰ |
| بانک | ۸۵٬۰۰۰٬۰۰۰ |
| حسابهای دریافتنی | ۳۰٬۰۰۰٬۰۰۰ |
| موجودی کالا | ۵۰٬۰۰۰٬۰۰۰ |
| جمع داراییهای جاری | ۱۸۰٬۰۰۰٬۰۰۰ |
| تجهیزات | ۶۰٬۰۰۰٬۰۰۰ |
| کسر: استهلاک انباشته | (۱۰٬۰۰۰٬۰۰۰) |
| داراییهای غیرجاری خالص | ۵۰٬۰۰۰٬۰۰۰ |
| جمع داراییها | ۲۳۰٬۰۰۰٬۰۰۰ |
| حسابهای پرداختنی | ۲۵٬۰۰۰٬۰۰۰ |
| وام بلندمدت | ۴۰٬۰۰۰٬۰۰۰ |
| جمع بدهیها | ۶۵٬۰۰۰٬۰۰۰ |
| سرمایه | ۱۰۰٬۰۰۰٬۰۰۰ |
| سود انباشته | ۶۵٬۰۰۰٬۰۰۰ |
| جمع حقوق مالکانه | ۱۶۵٬۰۰۰٬۰۰۰ |
| جمع بدهیها و حقوق مالکانه | ۲۳۰٬۰۰۰٬۰۰۰ |
| اختلاف تراز | ۰ |
برای حفظ توازن مثال، سود انباشته ۶۵ میلیون تومان در نظر گرفته شده است. این مبلغ جایگزین عدد نمونه اولیه نیست و برای هماهنگ شدن دادههای آموزشی با معادله ترازنامه تنظیم شده است.
اگر اطلاعات چند ماه را در یک فایل نگهداری میکنید، بهتر است بهجای ذخیره چند نسخه جداگانه، تاریخ گزارش را بهعنوان یک ورودی در نظر بگیرید.
برای مثال، تاریخ گزارش را در سلول B1 قرار دهید و مانده حسابها را تا آن تاریخ استخراج کنید.
روش پیشنهادی:
نکته مهم این است که ترازنامه باید مانده حسابها را در یک تاریخ مشخص نشان دهد؛ بنابراین جمع ساده تمام تراکنشهای ثبتشده بدون در نظر گرفتن مانده اول دوره و ماهیت حسابها کافی نیست.
با Data Validation فهرست مشخصی برای گروههای دارایی، بدهی و حقوق مالکانه بسازید. این کار از اشتباه تایپی در نام گروهها جلوگیری میکند.
پس از تکمیل فرمولها، سلولهای ورودی را از سلولهای محاسباتی جدا کنید و از قابلیت Protect Sheet برای جلوگیری از تغییر ناخواسته فرمولها استفاده کنید.
برای سلول اختلاف تراز، Conditional Formatting تنظیم کنید تا در صورت غیرصفر بودن اختلاف، رنگ هشدار نمایش داده شود.
تمام مبالغ را با جداکننده هزارگان نمایش دهید و واحد پول را در عنوان ستون یا گزارش مشخص کنید. اگر از تومان استفاده میکنید، آن را با ریال مخلوط نکنید.
قبل از نهایی کردن ترازنامه، مانده حسابها را با تراز آزمایشی اصلاحشده، اسناد حسابداری و مدارک پشتیبان بررسی کنید.
بله. اگر کدینگ حسابها، ماندهها و گروهبندی حسابها بهدرستی ثبت شده باشند، میتوانید با توابعی مانند SUMIFS جمع گروههای مختلف را خودکار محاسبه کنید.
معادله اصلی ترازنامه عبارت است از:
داراییها = بدهیها + حقوق مالکانه
این معادله مبنای کنترل تراز بودن گزارش است.
ابتدا مانده حسابها، ثبتهای تکراری یا ناقص، حسابهای کاهنده، سود و زیان انباشته و طبقهبندی حسابها را بررسی کنید. همچنین مطمئن شوید تمام ارقام مربوط به یک تاریخ هستند.
تراز آزمایشی فهرستی از مانده یا گردش حسابهای دفتر کل برای کنترل ثبتهای حسابداری است. ترازنامه یک گزارش مالی طبقهبندیشده است که داراییها، بدهیها و حقوق مالکانه را نمایش میدهد. بنابراین همه حسابهای تراز آزمایشی مستقیماً در ترازنامه نمایش داده نمیشوند.
برای تهیه ترازنامه پایان دوره، اثر سود یا زیان دوره بر حقوق مالکانه باید در نظر گرفته شود بنابراین نحوه انتقال آن به سود انباشته یا سایر اجزای حقوق مالکانه به ساختار حسابداری و فرآیند بستن حسابها بستگی دارد.
ساخت ترازنامه در اکسل با طراحی درست جدول حسابها و استفاده از فرمولهای خودکار امکانپذیر است و کافی است حسابها را به گروههای دارایی، بدهی و حقوق مالکانه تقسیم کنید، مانده آنها را در تاریخ مشخص استخراج کنید و با استفاده از SUMIFS و SUM جمع هر بخش را به دست آورید.
در نهایت، فرمول کنترل تراز به شما کمک میکند اختلاف میان جمع داراییها و مجموع بدهیها و حقوق مالکانه را شناسایی کنید. با این حال، تراز بودن گزارش باید در کنار کنترل اسناد و صحت طبقهبندی حسابها بررسی شود.
اگر میخواهید تهیه گزارشهای مالی را سادهتر کنید، یک فایل اکسل حسابداری استاندارد با کدینگ منظم، محاسبات خودکار و گزارشهای قابل بهروزرسانی میتواند زمان آمادهسازی ترازنامه را کاهش دهد.

 آموزش حسابداری در اکسل
ساخت صورت جریان نقدی در اکسل : چرا باید جریان نقدی کسبوکار را کنترل کنیم؟...
 آموزش حسابداری در اکسل
مدیریت حسابهای دریافتنی و پرداختنی در اکسل : چرا مدیریت مطالبات و بدهیها اهمیت دارد؟ فرض...
 آموزش حسابداری در اکسل
ساخت فاکتور فروش در اکسل: اگر صاحب فروشگاه، کسبوکار خدماتی یا یک مجموعه کوچک هستید، احتمالاً...